Khóa học nguyên lý kế toán tại Hà Nội

02:00 |

Ban chưa biết gì về kế toán,bạn muốn được bắt đầu học từ nguyên lý kế toán ?
Bạn đang tìm khóa học nguyên lý kế toán tại Hà Nội, nhưng học nguyên lý kế toán ở đâu Hà Nội thì tốt nhất ?
Hãy đến với chúng tôi !

TRUNG TÂM ĐÀO TẠO KẾ TOÁN HÀ NỘI
(Dạy kế toán trên chứng từ thực tế)

Trung tâm đào tạo kế toán Hà Nội với đội ngũ giảng viên dày dặn kinh nghiêm là kế toán trưởng ít nhất 10 năm kinh nghiệm của nhiều doanh nghiệp.
Chất lượng đào tạo được chúng tôi khẳng định qua nhiều năm dựa trên kết quả khóa đào tạo kế toán tổng hợp thực hành trên chứng từ thực tế mà chúng tôi cung cấp trong thời gian qua và ngày càng được nhiều người biết đến.
LOP HOC KE TOAN TONG HOP 300x211 Khóa học nguyên lý kế toán tại Hà Nội

Khi bạn tham gia khóa hc kế toán tổng hợp tại Hà Nội, bạn sẽ được chúng tôi trang bị cho bạn thành thạo tất các kỹ năng Mở sổ sách, thiết lập chứng từ, định khoản đúng, vào sổ, lưu chứng từ, lập các Báo cáo Thuế hàng tháng, Báo cáo Thuế thu nhập quý, Báo cáo Tài chính và Quyết toán Thuế cuối năm, một cách nhanh nhất ! Hiệu Quả Nhất !
- Các khóa đào tạo kế toán:

TÊN CÁC KHÓA HỌCHỌC PHÍSỐ BUỔI
Khóa kế toán thuế800.000 VND10 buổi
Khóa lý thuyết thực tế các tình huống xảy ra, các thủ thuật kế toán, thủ thuật cân đối lãi lỗ cho DN1.200.000. VND10 buổi
Kế toán tổng hợp từ A-Z dành cho các đối tượng đã học qua về kế toán3.000.000 VND25 - 30 buổi
Khóa kế toán tổng hợp trọn gói từ A - Z dành cho đối tượng chưa học qua kế toán hoặc đã quên4.000.000 VND35 - 40 buổi
Khóa thực hành ghi sổ sách trên máy bằng chứng từ thực tế1.200.000 VND - 1.800.000 VND12 - 15 buổi
Khóa kỹ năng quyết toán thuế khi cơ quan thuế xuống kiểm tra850.000 VND2 buổi
Dạy word - Excel cơ bản dành cho những người chưa biết về tin học600.000 VND7 - 10 buổi
Mỗi lớp chỉ 10-15 học viên
- Thời gian học linh động, không chỉ áp dụng buổi tối mà còn áp dụng các lớp học ban ngày.
Khai giảng các lớp thường xuyên các bạn không phải chờ lớp
Ca 1: 8h30 – 11h00
Ca 2: 14h00 – 16h30
Ca 3: 18h00 – 20h30
- Ni dung : khóa học kế toán tổng hợp tại Hà Nội
+ Dạy thủ tục mua hoá đơn, đặt in hoá đơn
+ Dạy cách tính thuế, kê khai thuế (Báo cáo thuế tháng, quý, năm)
+ Dạy cách hạch toán thực tế vào sổ sách, lập báo cáo tài chính
+ Dạy thủ thuật kế toán, thủ thuật cân đối lãi lỗ cho doanh nghiệp
+ Dạy trên chứng từ thực tế theo chế độ kế toán mới nhất
+ Hướng dẫn kỹ năng quyết toán thuế khi cơ quan thuế xuống kiểm tra và các tình huống và điều chinh thuế khi kế toán làm ra sai xót nhầm lẫn
+ Giáo viên hướng dẫn là nhà quản lý tài chính, là kế toán trưởng có nhiều năm kinh nghiêm.
Không gii hn thi gian thc hành trên máy. Ging dy cho đến khi các bn thành tho mi k năng
Ưu đãi:
+ Giảm 20% học phí
+ Giảm 30% học phi cho các bạn sinh viên ngành kế toán
+ Giảm 10% học phí cho học viên đăng kí lớp thứ 7 và chủ nhật
+ Nếu anh/chị Học viên mời thêm bạn bè hoặc người thân đi học cùng thì mỗi Học viên sẽ được giảm 5% học phí.
+ Tặng thẻ tư vấn thuế dài hạn do tổng cục thuế hướng dẫn và giải đáp.
+ Tặng phần mềm kế toán hướng dẫn cài đặt phần mềm miễn phí
+ Hỗ trợ dạy tin học văn phòng miễn phí cho học viên chưa thành thạo
+ Được tham gia tuyển dụng và được hướng dẫn các kỹ năng phỏng vấn xin việc kế toán thành công
Mọi chi tiết liên hệ:
CÔNG TY CP NGHIÊN CU & H TR DOANH NGHIP HÀ NI
TRUNG TÂM ĐÀO TẠO KẾ
 TOÁN HÀ NI
Các cơ s :
Cơ sở 1 : Phố Lê Trng Tn, Quận Thanh Xuân, Hà Nội
Cơ sở 2 : Tòa nhà P3, Khu đô thị Việt Hưng, Quận Long Biên, Hà Nội
Cơ sở 3 : Tòa nhà No3, Khu đô thị Dịch Vọng, Quận Cu Giy, Hà Nội
Cơ sở 4:Tòa nhà CT2, Khu đô thị Văn Khê, Hà Đông, Hà Nội
Cơ sở 5: Tổ 47, Thị trấn Đông Anh – Hà Nội
Cơ sở 6:  Trần Thái Tông – Tp. Thái Bình
Cơ sở 7:  Phường Trung Thành – Tp. Thái Nguyên
Cơ sở 8:  Lê Hồng Phong – Tp. Nam Đnh
Cơ sở 9: Trần Nguyên Hãn – p. Thọ Xương – Tp. Bc Giang
Cơ sở 10:  Nguyễn Đăng Đạo – Tp. Bắc Ninh
Cơ sở 11:  Nguyễn Đức Cảnh – P. An Biên – Q. Lê Chân – Tp. Hải phòng
Mr.Tuấn
Hotline: 0979 16 35 30

Học kế toán tổng hợp tại Vĩnh Phúc

02:12 |

Bạn đang cần học kế toán tại Vĩnh Phúc ?
Bạn không biết trung tâm đào tạo kế toán ở Vĩnh Phúc nào có chất lượng giảng dạy tốt nhất ?
Bạn muốn được đào tạo kế toán tổng hợp thực hành trên các hóa đơn chứng từ thực tế của các doanh nghiệp ?
Hãy đến với chúng tôi !

TRUNG TÂM ĐÀO TẠO KẾ TOÁN HÀ NỘI
(Dạy kế toán trên chứng từ thực tế)


Trung tâm đào tạo kế toán Hà Nội với đội ngũ giảng viên dày dặn kinh nghiêm là kế toán trưởng ít nhất 10 năm kinh nghiệm của nhiều doanh nghiệp.
Chất lượng đào tạo được chúng tôi khẳng định qua nhiều năm dựa trên kết quả khóa đào tạo kế toán tổng hợp thực hành trên chứng từ thực tế mà chúng tôi cung cấp trong thời gian qua và ngày càng được nhiều người biết đến.
IMG 1414 300x211 Học kế toán tổng hợp tại Vĩnh Phúc
Trung tâm đào tạo kế toán ở Vĩnh Phúc
Khi bạn tham gia khóa hc kế toán tổng hợp tại Vĩnh Phúc, bạn sẽ được chúng tôi trang bị cho bạn thành thạo tất các kỹ năng Mở sổ sách, thiết lập chứng từ, định khoản đúng, vào sổ, lưu chứng từ, lập các Báo cáo Thuế hàng tháng, Báo cáo Thuế thu nhập quý, Báo cáo Tài chính và Quyết toán Thuế cuối năm, một cách nhanh nhất ! Hiệu Quả Nhất !
Cơ sở ở Vĩnh Phúc: Mê Linh – Khai Quang – Vĩnh Yên - Vĩnh Phúc
- Các khóa đào tạo kế toán:

TÊN CÁC KHÓA HỌCHỌC PHÍSỐ BUỔI
Khóa kế toán thuế800.000 VND10 buổi
Khóa lý thuyết thực tế các tình huống xảy ra, các thủ thuật kế toán, thủ thuật cân đối lãi lỗ cho DN1.200.000. VND10 buổi
Kế toán tổng hợp từ A-Z dành cho các đối tượng đã học qua về kế toán3.000.000 VND25 - 30 buổi
Khóa kế toán tổng hợp trọn gói từ A - Z dành cho đối tượng chưa học qua kế toán hoặc đã quên4.000.000 VND35 - 40 buổi
Khóa thực hành ghi sổ sách trên máy bằng chứng từ thực tế1.200.000 VND - 1.800.000 VND12 - 15 buổi
Khóa kỹ năng quyết toán thuế khi cơ quan thuế xuống kiểm tra850.000 VND2 buổi
Dạy word - Excel cơ bản dành cho những người chưa biết về tin học600.000 VND7 - 10 buổi
Mỗi lớp chỉ 10-15 học viên
- Thời gian học linh động, không chỉ áp dụng buổi tối mà còn áp dụng các lớp học ban ngày.
Khai giảng các lớp thường xuyên các bạn không phải chờ lớp
Ca 1: 8h30 – 11h00
Ca 2: 14h00 – 16h30
Ca 3: 18h00 – 20h30
- Ni dung : khóa học kế toán tổng hợp tại Vĩnh Phúc
+ Dạy thủ tục mua hoá đơn, đặt in hoá đơn
+ Dạy cách tính thuế, kê khai thuế (Báo cáo thuế tháng, quý, năm)
+ Dạy cách hạch toán thực tế vào sổ sách, lập báo cáo tài chính
+ Dạy thủ thuật kế toán, thủ thuật cân đối lãi lỗ cho doanh nghiệp
+ Dạy trên chứng từ thực tế theo chế độ kế toán mới nhất
+ Hướng dẫn kỹ năng quyết toán thuế khi cơ quan thuế xuống kiểm tra và các tình huống và điều chinh thuế khi kế toán làm ra sai xót nhầm lẫn
+ Giáo viên hướng dẫn là nhà quản lý tài chính, là kế toán trưởng có nhiều năm kinh nghiêm.
Không gii hn thi gian thc hành trên máy. Ging dy cho đến khi các bn thành tho mi k năng
Ưu đãi:
+ Giảm 20% học phí
+ Giảm 30% học phi cho các bạn sinh viên ngành kế toán
+ Nếu anh/chị Học viên mời thêm bạn bè hoặc người thân đi học cùng thì mỗi Học viên sẽ được giảm 5% học phí.
+ Tặng thẻ tư vấn thuế dài hạn do tổng cục thuế hướng dẫn và giải đáp.
+ Tặng phần mềm kế toán hướng dẫn cài đặt phần mềm miễn phí
+ Hỗ trợ dạy tin học văn phòng miễn phí cho học viên chưa thành thạo
+ Được tham gia tuyển dụng và được hướng dẫn các kỹ năng phỏng vấn xin việc kế toán thành công
Mọi chi tiết liên hệ:

CÔNG TY CP NGHIÊN CU & H TR DOANH NGHIP HÀ NI
TRUNG TÂM ĐÀO TẠO KẾ
 TOÁN HÀ NI

Các cơ s :
Cơ sở 1 : Phố Lê Trng Tn, Quận Thanh Xuân, Hà Nội
Cơ sở 2 : Tòa nhà P3, Khu đô thị Việt Hưng, Quận Long Biên, Hà Nội
Cơ sở 3 : Tòa nhà No3, Khu đô thị Dịch Vọng, Quận Cu Giy, Hà Nội
Cơ sở 4:Tòa nhà CT2, Khu đô thị Văn Khê, Hà Đông, Hà Nội
Cơ sở 5: Tổ 47, Thị trấn Đông Anh – Hà Nội
Cơ sở 6:  Trần Thái Tông – Tp. Thái Bình
Cơ sở 7:  Phường Trung Thành – Tp. Thái Nguyên
Cơ sở 8:  Lê Hồng Phong – Tp. Nam Đnh
Cơ sở 9: Trần Nguyên Hãn – p. Thọ Xương – Tp. Bc Giang
Cơ sở 10:  Nguyễn Đăng Đạo – Tp. Bắc Ninh
Cơ sở 11:  Nguyễn Đức Cảnh – P. An Bình – Q. Lê Chân – Tp. Hải phòng
Cơ sở 12:  Mê Linh – Khai Quang – Vĩnh Yên – Vĩnh Phúc
Mr.Tuấn
Hotline: 0979 16 35 30

Học kế toán tổng hợp tại Long Biên

01:24 |

Ban đang muốn học kế toán tại Long Biên ?
Nhưng bạn không biết học kế toán tại trung tâm đào tạo kế toán nào tốt nhất ở Long Biên?
Hãy đến với chúng tôi !

TRUNG TÂM ĐÀO TẠO KẾ TOÁN HÀ NỘI
(Dạy kế toán trên chứng từ thực tế)

Trung tâm đào tạo kế toán Hà Nội với đội ngũ giảng viên dày dặn kinh nghiêm là kế toán trưởng ít nhất 10 năm kinh nghiệm của nhiều doanh nghiệp.
Chất lượng đào tạo được chúng tôi khẳng định qua nhiều năm dựa trên kết quả khóa đào tạo kế toán tổng hợp thực hành trên chứng từ thực tế mà chúng tôi cung cấp trong thời gian qua và ngày càng được nhiều người biết đến.
IMG 1414 300x211 Học kế toán tổng hợp tại Long Biên
Trung tâm đào tạo kế toán ở Long Biên
Khi bạn tham gia khóa hc kế toán tổng hợp tại Long Biên, bạn sẽ được chúng tôi trang bị cho bạn thành thạo tất các kỹ năng Mở sổ sách, thiết lập chứng từ, định khoản đúng, vào sổ, lưu chứng từ, lập các Báo cáo Thuế hàng tháng, Báo cáo Thuế thu nhập quý, Báo cáo Tài chính và Quyết toán Thuế cuối năm, một cách nhanh nhất ! Hiệu Quả Nhất !
Cơ sở ở Long Biên: Tòa nhà P3, Khu đô thị Việt Hưng, Quận Long Biên, Hà Nội
- Các khóa đào tạo kế toán:

TÊN CÁC KHÓA HỌCHỌC PHÍSỐ BUỔI
Khóa kế toán thuế800.000 VND10 buổi
Khóa lý thuyết thực tế các tình huống xảy ra, các thủ thuật kế toán, thủ thuật cân đối lãi lỗ cho DN1.200.000. VND10 buổi
Kế toán tổng hợp từ A-Z dành cho các đối tượng đã học qua về kế toán3.000.000 VND25 - 30 buổi
Khóa kế toán tổng hợp trọn gói từ A - Z dành cho đối tượng chưa học qua kế toán hoặc đã quên4.000.000 VND35 - 40 buổi
Khóa thực hành ghi sổ sách trên máy bằng chứng từ thực tế1.200.000 VND - 1.800.000 VND12 - 15 buổi
Khóa kỹ năng quyết toán thuế khi cơ quan thuế xuống kiểm tra850.000 VND2 buổi
Dạy word - Excel cơ bản dành cho những người chưa biết về tin học600.000 VND7 - 10 buổi
Mỗi lớp chỉ 10-15 học viên
- Thời gian học linh động, không chỉ áp dụng buổi tối mà còn áp dụng các lớp học ban ngày.
Khai giảng các lớp thường xuyên các bạn không phải chờ lớp
Ca 1: 8h30 – 11h00
Ca 2: 14h00 – 16h30
Ca 3: 18h00 – 20h30
- Ni dung : khóa học kế toán tổng hợp tại Long Biên
+ Dạy thủ tục mua hoá đơn, đặt in hoá đơn
+ Dạy cách tính thuế, kê khai thuế (Báo cáo thuế tháng, quý, năm)
+ Dạy cách hạch toán thực tế vào sổ sách, lập báo cáo tài chính
+ Dạy thủ thuật kế toán, thủ thuật cân đối lãi lỗ cho doanh nghiệp
+ Dạy trên chứng từ thực tế theo chế độ kế toán mới nhất
+ Hướng dẫn kỹ năng quyết toán thuế khi cơ quan thuế xuống kiểm tra và các tình huống và điều chinh thuế khi kế toán làm ra sai xót nhầm lẫn
+ Giáo viên hướng dẫn là nhà quản lý tài chính, là kế toán trưởng có nhiều năm kinh nghiêm.
Không gii hn thi gian thc hành trên máy. Ging dy cho đến khi các bn thành tho mi k năng
Ưu đãi:
+ Giảm 20% học phí
+ Giảm 30% học phi cho các bạn sinh viên ngành kế toán
+ Giảm 10% học phí cho học viên đăng kí lớp thứ 7 và chủ nhật
+ Nếu anh/chị Học viên mời thêm bạn bè hoặc người thân đi học cùng thì mỗi Học viên sẽ được giảm 5% học phí.
+ Tặng thẻ tư vấn thuế dài hạn do tổng cục thuế hướng dẫn và giải đáp.
+ Tặng phần mềm kế toán hướng dẫn cài đặt phần mềm miễn phí
+ Hỗ trợ dạy tin học văn phòng miễn phí cho học viên chưa thành thạo
+ Được tham gia tuyển dụng và được hướng dẫn các kỹ năng phỏng vấn xin việc kế toán thành công
Mọi chi tiết liên hệ:
CÔNG TY CP NGHIÊN CU & H TR DOANH NGHIP HÀ NI
TRUNG TÂM ĐÀO TẠO KẾ
 TOÁN HÀ NI
Các cơ s :
Cơ sở 1 : Phố Lê Trng Tn, Quận Thanh Xuân, Hà Nội
Cơ sở 2 : Tòa nhà P3, Khu đô thị Việt Hưng, Quận Long Biên, Hà Nội
Cơ sở 3 : Tòa nhà No3, Khu đô thị Dịch Vọng, Quận Cu Giy, Hà Nội
Cơ sở 4:Tòa nhà CT2, Khu đô thị Văn Khê, Hà Đông, Hà Nội
Cơ sở 5: Tổ 47, Thị trấn Đông Anh – Hà Nội
Cơ sở 6:  Trần Thái Tông – Tp. Thái Bình
Cơ sở 7:  Phường Trung Thành – Tp. Thái Nguyên
Cơ sở 8:  Lê Hồng Phong – Tp. Nam Đnh
Cơ sở 9: Trần Nguyên Hãn – p. Thọ Xương – Tp. Bc Giang
Cơ sở 10:  Nguyễn Đăng Đạo – Tp. Bắc Ninh
Cơ sở 11:  Nguyễn Đức Cảnh – P. An Bình – Q. Lê Chân – Tp. Hải phòng
Mr.Tuấn
Hotline: 0979 16 35 30

Kế toán Việt Nam trên đà hội nhập

02:34 |

Chuẩn mực kế toán quốc tế và trong nước
Khác với hệ thống kế toán Việt Nam (VAS), hệ thống kế toán quốc tế (IAS) không có sự bắt buộc mang tính hình thức (như biểu mẫu báo cáo thống nhất, hệ thống tài khoản kế toán thống nhất, hình thức sổ kế toán, mẫu các chứng từ gốc thống nhất). IAS mặc dù đưa ra rất chi tiết các định nghĩa, phương pháp làm, cách trình bày và những thông tin bắt buộc phải trình bày trong các báo cáo tài chính nhưng IAS không bắt buộc phải sử dụng chung các biểu mẫu báo cáo tài chính, hệ thống tài khoản, các hệ thống chứng từ, sổ kế toán. IAS có bộ khung khái niệm và tính thống nhất cao giữa các chuẩn mực. VAS còn nhiều vấn đề chưa rõ ràng, thiếu nhiều vấn đề và đặc biệt là còn mâu thuẫn giữa các chuẩn mực hoặc sự không thống nhất giữa chuẩn mực và hướng dẫn về chuẩn mực đó.
Hệ thống kế toán và chuẩn mực quốc tế về việc làm  kế toán (IASs/IFRSs) được soạn thảo bởi Hội đồng chuẩn mực kế toán quốc tế (IASB). Nó được soạn thảo và công bố theo những quy trình rất chặt chẽ để đảm bảo chất lượng của các chuẩn mực và đảm bảo tính thực hành cao. IASs/IFRSs được sử dụng rộng rãi ở khắp thế giới như châu Âu, Singapore, Hồng Kông, Úc và nhiều quốc gia trên thế giới. Rất nhiều quốc gia khác của châu Á và trên thế giới đang điều chỉnh các chuẩn mực của mình để phù hợp hơn với IFRS và giảm thiểu sự khác nhau nếu có.
Hầu hết những người đã được học và/hoặc làm theo các hệ thống kế toán quốc tế hay mang tính thông lệ quốc tế đều cho rằng, hệ thống tài khoản kế toán thống nhất của Việt Nam chỉ nên mang tính hướng dẫn mà không nên mang tính bắt buộc. Thông lệ kế toán quốc tế cho phép ghi nhiều Nợ đối ứng với nhiều Có trong cùng một định khoản, tuy nhiên không nên lạm dụng việc ghi nhiều Nợ đối ứng với nhiều Có để mất đi tính rõ ràng của kế toán. Mặc dù không có văn bản pháp quy nào quy định cấm ghi nhiều Nợ đối ứng với nhiều Có trong cùng một định khoản kế toán, nhưng theo một thói quen từ xưa, rất nhiều DN Việt Nam vẫn tuân theo nguyên tắc này. Tuy nhiên, nhiều DN nước ngoài tại Việt Nam lại không áp dụng.
Hệ thống tài khoản kế toán thống nhất của Việt Nam chỉ quan tâm chủ yếu đến thông tin của báo cáo tài chính cho các nhà đầu tư chứ chưa quan tâm đến thông tin quản trị nội bộ. Theo thông lệ quốc tế, tên gọi tài khoản chính là tên gọi ngắn gọn của số dư tài khoản hay chỉ tiêu cần quản lý. Không ghép chung nhiều chỉ tiêu khác nhau vào chung một tài khoản. Các chỉ tiêu khác nhau phải được ghi chép và báo cáo theo các tài khoản riêng biệt. . Đây là tiêu chí tuyển dụng mà các công ty trong nước yêu cầu với kế toán viên

Khác biệt về trình độ của cân đối kế toán
IAS khác VAS trong hầu hết khoản mục của bảng cân đối kế toán như kế toán tiền, DN ghi độc lập với ngân hàng. Các khoản phải thu thương mại tách biệt với các khoản phải thu từ bán tài sản cố định (TSCĐ). Giá thành phẩm được tính theo phương pháp giá thành thông thường hơn là thực tế và nó không chấp nhận phương pháp LIFO. Các tài sản sinh vật và sản phẩm nông nghiệp thu hoạch từ các tài sản sinh vật được ghi nhận theo giá trị hợp lý trừ đi chi phí điểm bán hàng ước tính. Các khoản chứng khoán thương mại ngắn hạn được ghi nhận theo giá trị hợp lý (giá thị trường) cuối mỗi kỳ, chênh lệch được ghi vào lãi lỗ chưa thực hiện trên báo cáo kết quả. Các khoản chứng khoán sẵn sàng để bán cũng được điều chỉnh theo giá trị hợp lý cuối kỳ, nhưng nó được ghi tăng giảm vốn chủ sở hữu trên bảng cân đối kế toán không ghi vào báo cáo lãi lỗ. Việc nhận cổ tức bằng cổ phiếu không ghi tăng thu nhập mà chỉ thuần túy ghi bút toán ghi nhớ làm tăng số lượng cổ phiếu lên, đồng thời giảm đơn giá vốn nhưng tổng giá vốn không đổi.
Các khoản đầu tư bằng trái phiếu được ghi nhận theo giá vốn đã trừ (cộng) khấu hao chiết khấu (phụ trội). Đầu tư vào công ty liên doanh được hợp nhất theo phương pháp hợp nhất tương ứng, giải pháp thay thế là theo phương pháp vốn chủ sở hữu. VAS chỉ đưa ra phương pháp vốn chủ sở hữu. Phương pháp hợp nhất tương ứng khác với hợp nhất thông thường ở chỗ chỉ phần tài sản, nợ phải trả, thu nhập và chi phí thuộc sở hữu tập đoàn là được đưa vào trong tài khoản báo cáo. Nó không có lợi ích thiểu số (minority interests). Việc hợp nhất các báo cáo tài chính bắt buộc thực hiện cho cả báo cáo năm và báo cáo giữa niên độ.
TSCĐ có thể lựa chọn mô hình giá phí hoặc áp dụng mô hình giá trị hợp lý nếu nó có thể đo lường một cách đáng tin cậy. Chênh lệch giá trị hợp lý giữa các kỳ được ghi vào vốn chủ sở hữu. Riêng đối với bất động sản đầu tư, chênh lệch này được phép ghi vào lãi lỗ trên báo cáo kết quả. Tuy nhiên, khi dùng mô hình giá trị hợp lý, trong phần thuyết minh, DN vẫn phải thuyết minh giá gốc của nó để nhà đầu tư có thể tự đánh giá và so sánh. TSCĐ được cho tặng ghi vào thu nhập phần phù hợp với chi phí để nhận được tiền cho tặng đó (phần khấu hao của kỳ đó chẳng hạn). Khi tài sản cố định hữu hình hoặc vô hình và tài chính bị giảm giá trị, IAS yêu cầu ghi nhận ngay vào chi phí. Theo IAS, đất đai thuộc tài sản hữu hình. Các khoản phải trả thương mại được tách biệt với các khoản phải trả do mua sắm TSCĐ hay mua tài sản tài chính. Khoản phải trả bao gồm cả các khoản thưởng và chi phí phúc lợi cho nhân viên. Vốn chủ sở hữu không bao gồm các quỹ khen thưởng, phúc lợi (Theo VAS trước ngày 31.12.2009 quỹ khen thưởng phúc lợi nằm trong mục lớn Vốn chủ sở hữu, tuy nhiên theo thông tư 244/2009/TT-BTC ngày 31.12.2009 quy định vấn đề này giống như IAS). Các khoản đánh giá lại tài sản được ghi tăng giảm vốn chủ sở hữu.
chuẩn mực kế toán quốc tế và trong nước 
Khác biệt về báo cáo kết quả kinh doanh
Để việc so sánh và quản trị được tốt hơn, theo IFRSs, lãi hoạt động kinh doanh là các khoản lãi lỗ từ các hoạt động kinh doanh thông thường của DN, nó không bao gồm các khoản thu nhập và chi phí tài chính. Chi phí tài chính theo thông lệ quốc tế chỉ đơn giản là chi phí lãi vay và các chi phí trực tiếp liên quan đến vay tiền bao gồm cả việc lãi lỗ do thay đổi tỷ giá ngoại tệ phát sinh từ việc vay tiền như một khoản chi phí lãi vay. Các chi phí khác và thu nhập khác theo IAS bao gồm như bất động sản đầu tư theo mô hình giá trị hợp lý, các khoản chênh lệch giá trị hợp lý cuối kỳ so với đầu kỳ được ghi nhận là lãi lỗ trong báo cáo tài chính kỳ đó. Theo VAS, chỉ áp dụng phương pháp giá gốc trừ đi khấu hao lũy kế. Do vậy, không có khoản lãi, lỗ này phát sinh. Trường hợp tài sản cố định được chính phủ cho tặng, theo IAS, DN chỉ được ghi nhận như một khoản thu nhập trong các kỳ liên quan để phù hợp với các chi phí liên quan (khấu hao) mà chúng được nhận để bù đắp. Theo VAS, nó được ghi nhận toàn bộ thu nhập vào kỳ nhận được tài sản.
Theo IAS, lãi dùng để tính EPS cơ bản là lãi thuần thuộc các cổ đông. Nó không bao gồm các khoản lãi, nhưng được dùng để chia cho nhân viên hay đối tượng khác như quỹ khen thưởng, phúc lợi. VAS không trừ các quỹ này nên rất nhiều tình huống EPS tính theo VAS cao hơn theo IAS khá nhiều thông thường từ 5 - 15%, cá biệt có thể lên đến 30%. Theo IAS, EPS pha loãng và EPS cơ bản phải được trình bày trên bề mặt và nổi bật như nhau trên báo cáo kết quả kinh doanh. Tuy nhiên, hiện nay VAS chưa có thông tư hướng dẫn chi tiết, nên các DN vẫn không báo cáo EPS pha loãng trên báo cáo kết quả kinh doanh. Trường hợp chia cổ tức bằng cổ phiếu, khác với IAS, VAS chưa quy định việc điều chỉnh hồi tố EPS. Trong trường hợp đó, việc phân tích xu hướng EPS qua các năm theo số liệu EPS gốc (không điều chỉnh) sẽ bị sai lệnh rất nghiêm trọng.
Theo IAS 27, các báo cáo tài chính hợp nhất phải được lập cho các báo cáo tài chính năm và các báo cáo tài chính tạm thời giữa niên độ. Tuy nhiên, theo VAS, việc lập báo cáo tài chính hợp nhất chỉ bắt buộc đối với báo cáo năm, các báo cáo giữa niên độ chỉ mang tính khuyến khích. Điều này có nghĩa là báo cáo tài chính giữa niên độ có thể không đầy đủ và thiếu chính xác. Đây là một lỗ hổng lớn mà các nhà tạo lập chế độ kế toán phải nhanh chóng chỉnh sửa, tránh những hậu quả lớn cho các nhà đầu tư mà hiện nay họ đang phải gánh chịu. Báo cáo hợp nhất với các công ty liên doanh, theo IAS, các doanh nghiệp nên sử dụng phương pháp hợp nhất tương ứng tuy nhiên có thể sử dụng phương pháp vốn chủ sở hữu. VAS chỉ quy định phương pháp vốn chủ sở hữu.
Chuẩn mực kế toán quốc tế và trong nước

Khác biệt vể báo cáo lưu chuyển tiền tệ
VAS và thông tư hướng dẫn cách lập báo cáo lưu chuyển tiền tệ là lấy từ sổ quỹ tiền mặt và sổ cái tiền gửi ngân hàng tương ứng với các tài khoản đối ứng. Theo thông lệ quốc tế, việc lập báo cáo lưu chuyển tiền tệ (LCTT) chỉ căn cứ thuần túy các số liệu trên bảng cân đối kế toán số đầu kỳ và cuối kỳ, báo cáo kết quả (và có thể có thêm một vài thông tin từ sổ cái) sau đó làm các động tác điều chỉnh là ra các chỉ tiêu trên báo cáo LCTT.
VAS hướng dẫn  việc làm lập báo cáo LCTT theo phương pháp gián tiếp bắt đầu từ lãi trước thuế cộng trừ các khoản điều chỉnh trong đó có chênh lệch các khoản phải trả. Mặc dù trong quy định về báo cáo đã yêu cầu các khoản phải trả này không bao gồm các khoản phải trả liên quan đến hoạt động đầu tư và tài chính. Tuy nhiên, do Tài khoản 331 Phải trả cho người bán bao gồm các khoản phải trả thương mại do mua hàng hóa, nguyên liệu cho sản xuất và phải trả cho việc mua sắm tài sản cố định hay mua khác. Khi lập báo cáo LCTT, kế toán viên chỉ lấy số dư cuối kỳ trừ số dư đầu kỳ của Tài khoản 331 này. Do vậy nó làm cho dòng tiền từ hoạt động kinh doanh lẫn lộn với dòng tiền từ hoạt động đầu tư. 

Thách thức của quá trình hội tụ kế toán quốc tế và những kinh nghiệm cho Việt Nam (Phần 1)

01:37 |
Đặt vấn đề Quá trình hội tụ kế toán quốc tế ngày càng được sự quan tâm của các tổ chức quốc tế về kế toán cũng như các quốc gia trên thế giới. Nhiều quốc gia đã chủ động và tích cực tham gia bằng việc áp dụng chuẩn mực báo cáo tài chính quốc tế (IAS/IFRS).
Tuy nhiên, viễn cảnh hội tụ kế toán quốc tế từ chuẩn mực đến thực tiễn là cả một quá trình đầy thử thách bởi thực trạng việc vận dụng chuẩn mực của các quốc gia và từng khu vực theo những phương pháp tiếp cận khác nhau. Mặc dù viễn cảnh hội tụ kế toán quốc tế còn nhiều cản trở phải hướng tới để đạt được mục tiêu chung nhưng phải thừa nhận rằng hội tụ kế toán quốc tế là xu thế tất yếu khách quan trong tiến trình phát triển. Trước tình hình đó, một quốc gia đang phát triển như Việt Nam không thể đứng ngoài dòng chảy của xu hướng này. Song, Việt Nam cần phải nhận định đúng đắn tình hình để có những lộ trình thích hợp, đáp ứng phát triển kinh tế.
1. Tiến trình hội tụ kế toán quốc tế
Hội tụ kế toán quốc tế về cơ bản tiến triển qua các thời kỳ, cụ thể từ 1973 – 1989 là giai đoạn đầu của hòa hợp kế toán quốc tế khi Ủy ban chuẩn mực kế toán quốc tế (IASC) được thành lập. Hòa hợp ở giai đoạn này chủ yếu là thu hẹp sự khác biệt kế toán các quốc gia bằng việc áp dụng chuẩn mực kế toán (CMKT) cho phép nhiều sự lựa chọn nhằm thích nghi kế toán ở các quốc gia. Tuy nhiên, chính sự “dễ dãi” này của IASC đã không đáp ứng được thông tin trên báo cáo tài chính (BCTC) cho người sử dụng. Trước sức ép của những người sử dụng thông tin trên BCTC cũng như tìm kiếm sự ủng hộ của các quốc gia và các tổ chức trên thế giới, giai đoạn 1989 – 1993, IASC đã có nhiều sự cải thiện đáng kể bằng việc giảm dần sự lựa chọn các phương pháp, nguyên tắc trong CMKT. Do giảm các lựa chọn nên các CMKT của IASC đã đảm bảo tính so sánh thông tin trên BCTC. Sau đó, giai đoạn 1993 - 2001, IASC đã tái cấu trúc để hình thành Hội đồng chuẩn mực kế toán quốc tế (IASB). Mục đích của IASB nhằm phát triển hệ thống chuẩn mực BCTC quốc tế, hình thành kỷ nguyên mới hướng tới hội tụ kế toán toàn cầu.
Từ đó đến nay, quá trình hội tụ kế toán quốc tế ngày càng được sự quan tâm của các tổ chức quốc tế về kế toán cũng như các quốc gia trên thế giới. Ngay những năm đầu 2005, hệ thống IAS/IFRS đã được áp dụng một cách phổ biến với 65 quốc gia ở châu Âu, Úc, Nam Phi, Trung Quốc và các nước Đông Nam Á vv... đang thực thi việc áp dụng. Theo điều tra được thực hiện bởi công ty kiểm toán Deloitte (2010) với 173 quốc gia, kết quả cho thấy 123 quốc gia bắt buộc và yêu cầu áp dụng IAS/IFRS. Nếu so với những năm trước, số lượng các quốc gia áp dụng IAS/IFRS ngày càng gia tăng đáng kể.
2. Thách thức hội tụ kế toán quốc tế từ chuẩn mực đến thực tiễn
Hội tụ kế toán quốc tế từ chuẩn mực đến thực tiễn đầy thử thách, vẫn còn một khoảng cách nhất định để đạt được mục tiêu chung nhằm xây dựng chuẩn mực quốc tế chất lượng cao. Quá trình đó là bài toán phức tạp và nan giải bởi chúng xuất phát từ nhiều nguyên do khác nhau về môi trường kinh doanh, pháp lý và văn hóa trong mỗi quốc gia. Do đó, xu thế hội tụ kế toán của một số quốc gia có thể thống nhất trong chuẩn mực nhưng chưa hoàn toàn nhất quán trong thực tế.
2.1. Liên minh châu Âu

Từ những năm 1995, Liên minh châu Âu (EU) đã bắt đầu có chiến lược hội nhập kế toán. EU đã áp dụng CMKT quốc tế được IASC ban hành với mục đích thiết lập chuẩn mực được chấp nhận bởi thị trường vốn toàn cầu. Tháng 6.2000 EU đã đề nghị các công ty niêm yết lập BCTC hợp nhất theo IAS/IFRS nhưng từng IAS/IFRS phải được xác nhận và thông qua luật tổ chức EU theo qui trình tổ chức riêng biệt. Ngoài ra, tháng 3.2011, Tổ chức tư vấn BCTC của EU công bố chi tiết tiến trình hội tụ với IASB về các nội dung liên quan đến công cụ tài chính, thuê tài chính, điều kiện ghi nhận doanh thu và hợp đồng bảo hiểm. Đến 11.2011, Tổ chức này đang chờ thông qua các IFRS 1, IFRS 9, IFRS 10, IFRS 11, IFRS 12, IFRS 13 và đang chờ chỉnh sửa IAS1, IAS 12, IAS 19, IAS 21, IAS 28 cũng như điều chỉnh IFRIC 20.
Như vậy có thể thấy, về nguyên tắc chung EU áp dụng hoàn toàn với IAS/IFRS tuy nhiên việc EU thông qua từng IAS/IFRS tạo nên hệ thống chưa thật sự đồng bộ so với IAS/IFRS bởi còn một số IAS/IFRS và các hướng dẫn chưa được thông qua. Vì vậy tính thống nhất trong hệ thống chuẩn mực chưa hoàn chỉnh. Do đó, CMKT của các quốc gia EU cũng khó được nhất quán và điều này dẫn đến việc áp dụng các nguyên tắc, qui định kế toán vào thực tế của các công ty sẽ tạo ra những khác biệt nhất định.
Để làm sáng tỏ những nội dung trên, trong báo cáo của EC về việc thực thi IAS/IFRS của EU được công bố tháng 10.2007, EC đã sử dụng mô hình với 200 công ty niêm yết của 25 quốc gia trong EU của năm 2005 và 2006. Theo kết quả báo cáo, mặc dù các công ty đều áp dụng IAS/IFRS hoặc IAS/IFRS-EU (IAS/IFRS được thông qua bởi EU) nhưng các công ty của các quốc gia có những khác biệt nhất định, cụ thể: các BCTC của các công ty trình bày không rõ ràng; thiếu công bố về chính sách kế toán hoặc có công bố nhưng không phù hợp; những khác biệt trong chính sách kế toán của các công ty đối với ghi nhận doanh thu; phân loại tài sản tài chính, tài sản tài chính sẵn sàng để bán… Trên cơ sở đó, để tiếp tục đánh giá mức độ áp dụng của các công ty trong các quốc gia EU theo thời gian, EC đã phân tích 270 BCTC các quốc gia công bố năm 2006 và 2007 trong EU được EC công bố tháng 12.2008. Kết quả cho thấy những khác biệt cơ bản vẫn tồn tại trong thực tế trên BCTC của các công ty. Qua tổng kết hai báo cáo của EC, nhìn chung mức độ áp dụng trong thực tế của các công ty trong EU vẫn còn những khác biệt đáng kể. Điều đó phản ánh thực trạng rằng mặc dù áp dụng IAS/IFRS trong cùng khu vực kinh tế EU nhưng mức độ có thể khác nhau ở cấp độ quốc gia và thực tế các công ty.
Ngoài ra, để nhìn nhận một cách khách quan, một nghiên cứu độc lập của Erlend Kvaal và Christopher Nobe (2009) đã đánh giá sự khác biệt trong thực tế về chính sách kế toán của IAS/IFRS của các quốc gia. Nghiên cứu đã sử dụng các BCTC của các công ty “blue chip” của 5 thị trường chứng khoán (TTCK) lớn nhất trong năm 2005 và 2006 với 5 quốc gia Úc, Pháp, Đức, Tây Ban Nha và Anh. Kết quả nghiên cứu cho thấy, việc áp dụng IAS/IFRS trong thực tế còn những khác biệt đối với các quốc gia khác nhau. Như vậy, rõ ràng trong thực tế, các quốc gia được sử dụng trong nghiên cứu đã đi ngược lại mục tiêu chung là xây dựng chuẩn mực toàn cầu chất lượng cao. Hơn nữa, Stefano Cascino (2009), đã phân tích thực nghiệm về sự khác biệt trong thực tế kế toán của các công ty niêm yết Đức và Ý. Mô hình nghiên cứu chọn mẫu 354 công ty áp dụng IAS/IFRS của Đức và Ý từ năm 1998 đến 2008. Nghiên cứu thực nghiệm đã đi đến kết luận rằng các công ty Đức, Ý áp dụng các nguyên tắc kế toán được chấp nhận chung (GAAP) quốc gia hơn là thực thi IAS/IFRS. Đồng thời, nghiên cứu đã minh chứng sự khác biệt trong thực tế ở mức độ quốc gia, khu vực và ngay cả đối với thực tế các công ty.
Có thể thấy, các quốc gia EU vẫn bảo lưu những quan điểm riêng trong hệ thống kế toán khu vực mặc dù EU rất tích cực tham gia quá trình xây dựng IAS/IFRS. Hội tụ kế toán quốc tế như hình thức của EU là một phương pháp tiếp cận riêng của các quốc gia trong cùng khu vực. Mặc dù trên nguyên tắc chung EU áp dụng nguyên bản IAS/IFRS nhưng vấn đề ở chỗ EU không chấp nhận toàn bộ IAS/IFRS mà phê duyệt từng chuẩn mực để áp dụng. Không những thế, thực tế các công ty của các quốc gia trong EU vẫn có những khác biệt đáng kể.
2.2. Mỹ
Hoạt động hướng tới hội tụ của Hội đồng chuẩn mực kế toán tài chính của Mỹ (FASB) từ những năm 2002 - 2004 phải kể đến là thỏa hiệp Norwalk giữa IASB và FASB để phát triển chuẩn mực chất lượng cao. Thỏa hiệp đã nhất trí các nội dung cơ bản là tiếp tục hợp tác trong tương lai; thực hiện những dự án chung; hạn chế những khác biệt giữa nguyên tắc kế toán được chấp nhận chung của Mỹ (US GAAP) và IAS/IFRS. Tuy nhiên, quá trình hợp tác là một thử thách lớn bởi tính pháp lý, sự can thiệp của các tổ chức thể chế chính trị, kinh tế, văn hóa… ảnh hưởng nhất định đến lộ trình hội tụ. Một trong những vấn đề gây cản trở đó là hệ thống kế toán của Mỹ trên cơ sở qui định (rules-based) trong khi IAS/IFRS theo những nguyên tắc (priciples-based). Bên cạnh đó, hệ thống kế toán của Mỹ thực thi theo các qui định nên được hướng dẫn một cách chi tiết trong khi IAS/IFRS hạn chế những hướng dẫn. Ngoài ra hệ thống kế toán Mỹ bị chi phối bởi luật chứng khoán… Quá trình hội tụ cho thấy nhiều vấn đề khó khăn nhất định.
Mặc dù tiến trình hội nhập gặp những khó khăn nhất định nhưng Ủy ban chứng khoán Mỹ (SEC) đã có những động thái tích cực đối với IAS/IFRS. FASB và SEC đã thảo luận các vấn đề liên quan đến hội tụ kế toán quốc tế và cũng đã có các buổi họp định kỳ giữa FASB, SEC và IASB để thảo luận hướng phát triển trong thỏa hiệp Norwalk. Ngoài ra, sự hội tụ của Mỹ thông qua SEC đã thấy sự chủ động của Mỹ khi hướng tới hệ thống chuẩn mực quốc tế. Trước đây, các công ty niêm yết sử dụng BCTC khác với Mỹ, khi niêm yết BCTC phải trình bày sự khác biệt lợi nhuận và vốn chủ sở hữu giữa GAAP của quốc gia báo cáo với US GAAP thông qua mẫu 20F (Form 20F). Thời gian gần đây, tiến trình hội tụ của Mỹ cho thấy SEC đã có những nỗ lực và thiện chí nhất định, cụ thể:
- Ngày 22.4.2005, SEC công bố lộ trình hướng tới hội tụ kế toán quốc tế theo IAS/IFRS bằng việc gỡ bỏ qui định các công ty nước ngoài niêm yết tại TTCK Mỹ có BCTC lập theo IAS/IFRS phải chỉnh hợp sang US GAAP theo Form 20F.
- Sau đó, ngày 15.11.2007 SEC đã bỏ phiếu thông qua cho phép các công ty nước ngoài niêm yết tại TTCK Mỹ được áp dụng IAS/IFRS. SEC tiến xa hơn bằng việc công bố lộ trình từ 2014 – 2016 các công ty Mỹ sẽ chuyển sang áp dụng IAS/IFRS.
- Đến ngày 27.8.2008, SEC quyết định chấp nhận sử dụng IAS/IFRS và lộ trình này là cơ sở để hình thành một chuẩn mực toàn cầu.
- Tháng 2.2010 SEC tái khẳng định lộ trình hội tụ trong thời gian đến 2015 – 2016 và vào tháng 7.2011, Chủ tịch SEC đã tuyên bố ủng hộ xây dựng hệ thống CMKT toàn cầu chất lượng cao trên cơ sở các IFRS.
Nhìn chung, sự hội tụ của FASB hướng tới CMKT quốc tế được nhiều người nhận định như phần còn lại của chuẩn mực toàn cầu. Tuy nhiên, phải thừa nhận rằng việc hội tụ là một thách thức lớn đối với cả hai tổ chức và hai tổ chức FASB – IASB đang khẩn trương, nỗ lực chạy nước rút cho tiến trình hội tụ và mọi vấn đề vẫn nằm ở phía trước.
Xem tiếp Phần 2 TẠI ĐÂY
kiemtoan.com.vn

Nợ xấu trên địa bàn TP HCM đang tăng cao

02:24 |

Nợ khó đòi đang gia tăng khi nhiều doanh nghiệp khó cầm cự vì lạm phát cao, chi phí vốn đắt đỏ, thị trường địa ốc đóng băng…
2889fb20 22ea 4421 a64e f773e83c33dd Nợ xấu trên địa bàn TP HCM đang tăng cao
Theo số liệu báo cáo của UBND TP HCM, tính đến cuối tháng 3, tỷ lệ nợ xấu của các ngân hàng thương mại trên địa bàn khoảng 36.924 tỷ đồng, chiếm 4,9%, so với cuối năm 2011 là 4,3%. Số lượng doanh nghiệp đang vay vốn tại các tổ chức tín dụng trên địa bàn thành phố là hơn 23.000 đơn vị, với tổng dư nợ đạt trên 424.000 tỷ đồng.
Trong số đó có trên 1.400 đơn vị phát sinh nợ xấu, với tỷ lệ 5,8% tổng dư nợ, tập trung cao nhất là lĩnh vực bất động sản, xây dựng (4.000 tỷ đồng).
Một chuyên gia là thành viên hội đồng tư vấn chính sách tài chính tiền tệ quốc gia cho rằng, trước đây nhiều nhà băng quá chú tâm vào việc cho vay bất động sản vì nghĩ đây là "mảnh đất béo bở". Song thời điểm này, vốn cho lĩnh vực bất động sản bị siết chặt, bong bóng bất động sản vỡ. Nhiều dự án đóng băng khiến các doanh nghiệp địa ốc điêu đứng… Điều này khiến cho tỷ lệ nợ xấu trong ngân hàng tăng cao.
Theo lãnh đạo thành phố, việc gia tăng nợ xấu đã tác động trực tiếp đến tình hình tài chính, thanh khoản của các ngân hàng thương mại. Đồng thời, nó cũng ảnh hưởng đến quá trình mở rộng tăng trưởng tín dụng đối với nền kinh tế nói chung.
Do đó, trong quý một vừa qua, tổng dư nợ tín dụng trên địa bàn thành phố chỉ đạt gần 768.000 tỷ đồng, tăng 0,43%. Trong đó, dư nợ bằng ngoại tệ hơn 207.000 tỷ đồng, tăng 0,14% so với cuối năm 2011, dư nợ bằng tiền đồng là 560.000 tỷ đồng, tăng 0,54% so với cuối năm ngoái.
Riêng tổng huy động vốn trên địa bàn TP HCM đạt hơn 900.000 tỷ đồng, tăng 1,3% so với cuối năm 2011. Trong đó, vốn huy động bằng ngoại tệ khoảng 210.000 tỷ đồng, tăng 3,3% so với cuối năm ngoái, còn huy động tiền đồng đạt gần 689.000 tỷ đồng, tăng 0,65% so với 2011.
Lãnh đạo thành phố cho rằng, hiện nay trần lãi suất huy động đã về 12% mỗi năm, lãi suất cho vay cũng có sự điều chỉnh nhưng vẫn ở mức cao khiến khả năng tiếp cận về vốn của doanh nghiệp hạn chế. Cụ thể, lãi suất cho vay ngắn hạn từ 17,3-20,7% mỗi năm; trung dài hạn là 18,30-21,8% một năm. Riêng lãi áp cho doanh nghiệp xuất khẩu và nông nghiệp, nông thôn thấp hơn 0,5-1,5%.
Để giảm nhanh lãi suất tạo điều kiện cho doanh nghiệp tiếp cận vốn vay sản xuất kinh doanh, lãnh đạo TP HCM kiến nghị Ngân hàng Nhà nước thanh kiểm tra lãi suất của các tổ chức tín dụng để thực hiện việc tuân thủ trần 12%. Đồng thời chỉ đạo cụ thể nhằm giảm lãi suất cho vay lĩnh vực sản xuất kinh doanh xuống 14-15%.
Ngoài ra, lãnh đạo TP HCM cũng cho rằng, Chính phủ nên chỉ đạo Ngân hàng Nhà nước tiếp tục đẩy mạnh các giải pháp xử lý nợ xấu và hạn chế rủi ro trong hệ thống ngân hàng.
Theo Cafef

Các hàm Excel đánh giá hiệu quả vốn đầu tư

01:10 |
Đánh giá hiệu quả vốn đầu tư là tiền đề quan trọng cho việc quyết định lựa chọn phương án đầu tư của doanh nghiệp. Các hàm đánh giá hiệu quả vốn đầu tư đơn giản, nhanh chóng và chính xác trong Excel cũng sẽ là một lựa chọn khôn ngoan cho các nhà quản trị tài chính của doanh nghiệp.

 Excel cung cấp cho chúng ta một nhóm các hàm tính toán giá trị dòng tiền như FV, PV, PMT.
     Quy ước:
     - P (Present Value) là giá trị hiện tại của tiền
     - F (Future Value) là giá trị tương lai của tiền
    - i là tỉ suất (nếu vay vốn để đầu tư thì i là lãi suất vay, nếu vay từ nhiều nguồn với lãi suất khác nhau thì i là lãi suất vay bình quân từ các nguồn).
    - A là khoản tiền được phát sinh ở một thời đoạn (là khoản thanh toán đều cho từng kỳ với lãi suất cố định)
     - n là số thời đoạn (năm, quý, tháng)
     1. Hàm FV (Future Value)
     - Tính giá trị tương lai của một khoản đầu tư có lãi suất cố định trả theo định kỳ hoặc gửi thêm vào.
      - Cú pháp: =FV(rate, nper, pmt, pv, type)
     Trong đó:
     + rate là lãi suất mỗi kỳ
     + nper là tổng số kỳ tính lãi
     + pmt là số tiền phải trả đều trong mỗi kỳ, nếu bỏ trống thì coi là 0
     + pv là giá trị hiện tại của khoản đầu tư, nếu bỏ trống thì coi là 0
     + type là hình thức thanh toán. Nếu type = 1 thì thanh toán đầu kỳ (niên kim đầu kỳ), nếu type = 0 thì thanh toán vào cuối mỗi kỳ (mặc định)
     Ví dụ: Tính số tiền một người gửi 10 000$ vào ngân hàng và mỗi năm gửi thêm 200$ với lãi suất 5%/năm (bỏ qua lạm phát) sau 10 năm như trong hình sau:


     2. Hàm PV (Present Value)
     - Trả về giá trị hiện tại của một khoản đầu tư theo từng kỳ.
     - Cú pháp: =PV(rate, nper, pmt, fv, type)
     Trong đó: fv là giá trị tương lai của khoản đầu tư và các tham số tương tự như hàm FV .
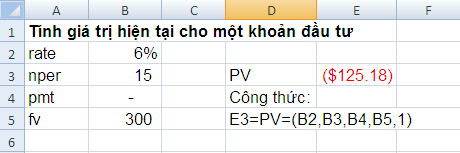
     Ví dụ: Một người muốn có số tiền tiết kiệm 300$ sau năm 10 năm. Hỏi bây giờ người đó phải gửi vào ngân hàng bao nhiêu? biết lãi suất ngân hàng là 6%/năm (bỏ qua lạm phát)
     Áp dụng hàm PV  ta có:


     3. Hàm PMT (Payment)
     - Trả về khoản tương đương từng kỳ cho một khoản đầu tư có lãi suất cố định trả theo định kỳ.
     - Cú pháp: =PMT(rate, nper, pv, fv, type)
     Các tham số tương tự như các hàm trên.
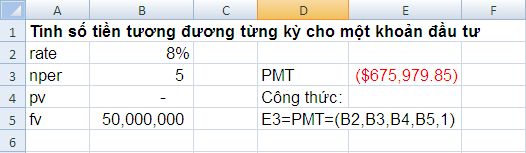
     Ví dụ: Một người muốn có khoản tiền tiết kiệm 50 triệu đồng sau 5 năm thì người đó phải gửi vào ngân hàng mỗi tháng bao nhiêu tiền? Biết lãi suất ngân hàng là 8%/năm (bỏ qua lạm phát).
     Giải: Số tiền người đó phải gửi mỗi tháng được tính như trong hình sau:


     4. Các công thức khác có liên quan
     Ngoài các công thức tính toán giá trị của dòng tiền ta còn có một số các công thức khác có liên quan như: tính lãi suất danh nghĩa, tính lãi suất thực tế, tính giá trị tương lai của một khoản đầu tư khi lãi suất thay đổi, tính khoản lãi phải trả…
     Excel cũng cung cấp một nhóm các hàm tương ứng với các công thức đó.
     4.1 Hàm EFFECT
     - Tính lãi suất thực tế hàng năm cho một khoản đầu tư
     - Cú pháp: =EFFECT(Nominal_rate, npery)
     Trong đó:
     + Nominal_rate là lãi suất danh nghĩa
     + npery là số kỳ tính lãi trong năm
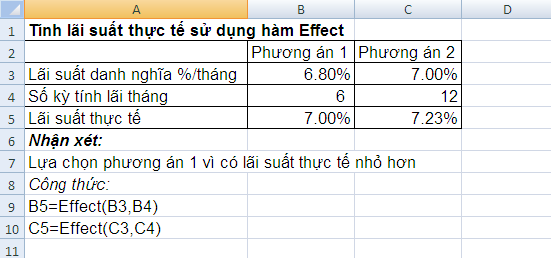
     Ví dụ: Có 2 phương án vay tiền với mức lãi suất danh nghĩa và số lần tính lãi tương ứng cho theo bảng. Hãy lựa chọn phương án vay.
     Để chọn phương án vay,  sử dụng hàm EFFECT tính xem phương án nào có lãi suất thực tế nhỏ hơn thì sẽ lựa chọn. Việc tính toán được trình bày trong bảng sau:


     4.2 Hàm NOMINAL
     - Đây là hàm tính ngược của hàm EFFECT. Tính lãi suất danh nghĩa hàng năm cho một khoản đầu tư.
     - Cú pháp: =NOMINAL(Effect_rate, npery)
     Trong đó: 
     + Effect_rate là lãi suất thực tế
     + npery là số kỳ tính lãi trong năm
     4.3 Hàm FVSCHEDULE
     - Tính giá trị tương lai của một khoản đầu tư khi lãi suất thay đổi.
     - Cú pháp: =FVSCHEDULE(principal, schedule)
     Trong đó:
     + principal là giá trị hiện tại của một khoản đầu tư
     + schedule là một dãy lãi suất được áp dụng
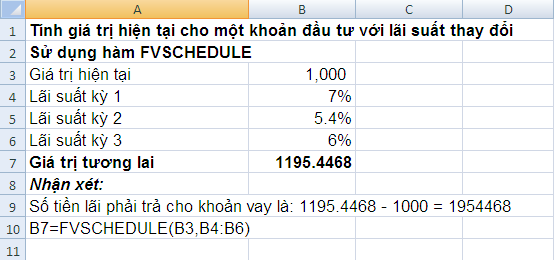
     Ví dụ: Tính số tiền lãi phải trả cho một khoản vay 1000$ có lãi suất thay đổi theo các kỳ lần lượt là 7%, 5.4%, 6% . Sử dụng hàm FVSCHEDULE ta có:


     4.4 Hàm IPMT (Interest Payment)
     - Tính khoản lãi phải trả trong một khoảng thời gian cho một khoản đầu tư có lãi suất cố định trả theo định kỳ cố định.
     - Cú pháp: =IPMT(rate, per, nper, pv, fv, type)
     Trong đó:
     + rate là lãi suất cố định
     + per  là khoảng thời gian cần tính lãi
     + nper tổng số lần thanh toán
     + pv là khoản tiền vay hiện tại
     + fv là khoản tiền còn lại khi đến kỳ thanh toán.
     + type là kiểu thanh toán. Nếu type = 1 thì thanh toán đầu kỳ (niên kim đầu kỳ), nếu type = 0 thì thanh toán vào cuối kỳ (mặc định)
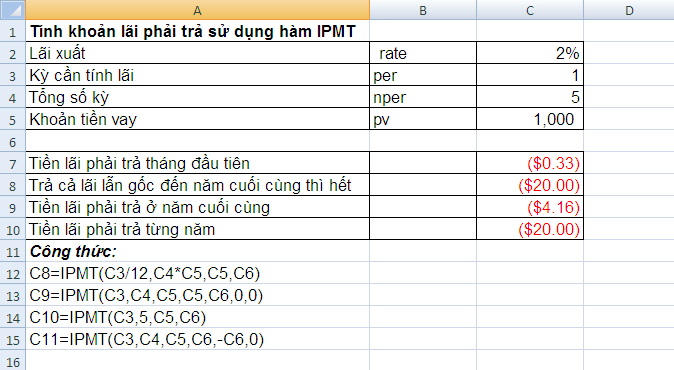
     Ví dụ: Nếu vay ngân hàng một khoản tiền 1000$ với lãi suất 2%/năm (lãi kép) trong 5 năm thì lượng tiền phải trả lãi mỗi năm là bao nhiêu?
     Giải: Sử dụng hàm IPMT ta có: 


     4.5 Hàm RATE
     - Tính lãi suất cho một khoản vay.
     - Cú pháp: =RATE(nper, pmt, pv, fv, type)
     Các tham số tương tự như các hàm ở trên.
     Ví dụ: Tính lãi suất cho một khoản vay 1000$ trong 2 năm, mỗi năm phải trả 100$. Đáo hạn phải trả cả gốc lẫn lãi là 1200$.
     Giải: Sử dụng hàm RATE ta tính lãi suất của khoản vay đó là:
     = RATE(2,100,-1000,1200,0)
     =19%
     5. Hàm NPV và IRR
     Để đánh giá tính khả thi về mặt tài chính của một dự án đầu tư về lý thuyết cũng như thực tiễn người ta thường sử dụng 4 phương pháp sau:
     - Phương pháp giá trị hiện tại thuần (NPV)
     - Phương pháp tỷ suất thu hồi nội bộ (IRR)
     - Thời gian hoàn vốn (PP)
     - Chỉ số doanh lợi (PI)
     Tuy nhiên, người ta thường dùng hai phương pháp giá trị hiện tại thuần và tỷ suất thu hồi nội bộ. Excel cũng cung cấp cho chúng ta hai hàm tính toán tương ứng là NPV và IRR.
     5.1 Hàm NPV (Net Present Value)
     - Giá trị hiện tại thuần của một dự án đầu tư là giá trị của các khoản đầu tư, chi phí và thu nhập trong vòng đời của dự án được quy về hiện tại.
     - Cú pháp: =NPV(rate,value1,value2,…,value(n))
     Trong đó:
     + rate là tỷ suất chiết khấu
     + value1 là giá trị vốn đầu tư ban đầu (biểu diễn dưới dạng số âm),
     + value2,…,value(n) luồng tiền kỳ vọng trong tương lai
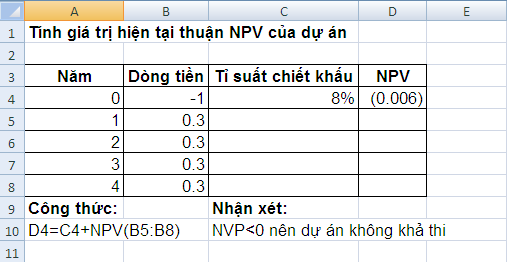
     Ví dụ: Tính NPV cho một dự án đầu tư có đầu tư ban đầu là 1 tỉ đồng, doanh thu hàng năm là 0.5 tỉ, chi phí hàng năm là 0.2 tỉ, thời gian thực hiện dự án là 4 năm, có lãi suất chiết khấu là 8%/năm.
     Sử dụng hàm NPV như sau:


     5.2 Hàm IRR (Internal Rate of Return)
     - Tỉ suất thu hồi nội bộ IRR (hay tỉ suất hoàn vốn nội bộ) là mức lãi suất nếu dùng nó làm suất chiết khấu để tính chuyển các khoản thu chi của dự án về cùng mặt bằng thời gian hiện tại thì tổng thu sẽ cân bằng với tổng chi, tức là NPV = 0.
     - Đánh giá:
     + nếu IRR >= r thì dự án được chấp nhận
     + nếu IRR < r thì dự án không được chấp nhận
    Excel cũng cung cấp hàm tính IRR.
     - Cú pháp: =IRR(value,guess)
     Trong đó:
     + value là giá trị vốn đầu tư ban đầu (biểu diễn dưới dạng số âm)
     + guess là giá trị suy đoán, nếu bỏ trống thì được gán là 10%
     Trong Excel cũng dùng phương pháp thử dần. Nếu sau 20 lần thử không tính được thì báo lỗi #NUM. Thay đổi giá trị dự đoán để Excel tính lại.
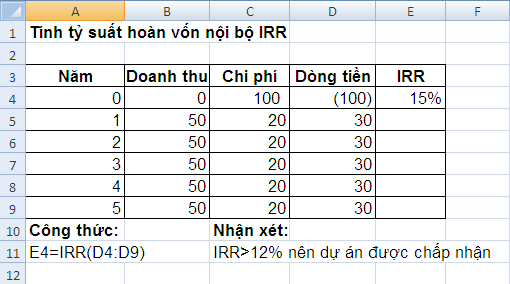
     Ví dụ 3.15: Một dự án đầu tư tính đến thời điểm dự án bắt đầu đi vào hoạt động sản xuất là 100 triệu USD, doanh thu hàng năm của dự án là 50 triệu USD.
     Chi phí hàng năm là 20 triệu USD, đời của dự án là 5 năm. Hãy xác định tỷ suất hoàn vốn nội bộ biết lãi suất vay dài hạn là 12%/năm.
     Giải: Sử dụng hàm IRR xác định tỷ suất hoàn vốn nội bộ như sau: 


     6. CÁC HÀM TÍNH GIÁ TRỊ ĐẦU TƯ CHỨNG KHOÁN
     Đầu tư vào chứng khoán cũng là một lĩnh vực đầu tư tài chính hết sức quan trọng của doanh nghiệp. Chính vì thế việc tính toán lãi suất đầu tư chứng khoán là hết sức cần thiết.    
     Để việc tính toán đơn giản, nhanh chóng và chính xác hơn Excel cung cấp một số hàm tính toán giá trị đầu tư như hàm ACCRINTM, INTRATE, RECEIVED…
     Các tham số ngày tháng của các hàm tính giá trị chứng khoán trong Excel đều được đưa vào dưới dạng một chuỗi số tuần tự. Để đổi ngày tháng ra chuỗi số tuần tự ta nên dùng hàm DATE(year,month, day).
     6.1 Hàm ACCRINTM (Accrued Interest at Maturity)
     - Tính lãi gộp cho một chứng khoán trả vào ngày tới hạn

     - Cú pháp: = ACCRINTM(issue, maturity, rate, par, basis)
     Trong đó:
     + issue là ngày phát hành
     + maturity là ngày tới hạn
     + rate là tỷ suất của cuốn phiếu
     + par là giá trị mỗi cuốn phiếu. Nếu bỏ qua Excel sẽ gán là $1000
     + basis là số ngày cơ sở. Nếu basis = 0 thì năm có 360 ngày, basis = 1 thì năm có 365 ngày.
     Ví dụ: Tính lãi gộp cho một trái phiếu kho bạc phát hành ngày 15/02/2005 và ngày tới hạn là 18/03/2006 có tỷ suất là 4%/năm và giá trị cuốn phiếu là 1000$. (tính một năm có 365 ngày).
     Sử dụng hàm ACCRINTM
     =ACCRINTM("02/15/05","03/18/06",0.04,1000,1)
     = 43.397 $
     6.2 Hàm INTRATE (Interest Rate)
     - Tính lãi suât của một chứng khoán được đầu tư hết.
     - Cú pháp:
     =INTRATE(settlement, maturity, investment, redemption, basis)
    Trong đó:
     + settlement là ngày thanh toán
     + maturity là ngày tới hạn
     + investment khoản tiền đầu tư
     + redemption là khoản tiền thu được vào ngày tới hạn
     + basis là số ngày cơ sở
     Chú ý: Cần phân biệt giữa ngày thanh toán và ngày tới hạn. Nếu có một trái phiếu chính phủ có thời hạn là 5 năm được phát hành ngày 01/04/2000 và 1 tháng sau thì có người mua chứng khoán này thì ngày thanh toán là 01/05/2000 và ngày tới hạn là 01/04/2005.
     Ví dụ: Tính lãi suất cho một chứng khoán có ngày thanh toán là 01/02/2005, ngày tới hạn là 18/06/2006, tiền đầu tư là 10 000$, tiền thu được là 12 000$, cơ sở là 0.
     Sử dụng hàm INTRATE ta tính được lãi suất như sau:
     =INTRATE("02/01/05","06/18/06",10000,12000,0)
     =0.145
     6.3 Hàm RECEIVED
     - Tính số tiền thu được vào ngày tới hạn của một chứng khoán được đầu tư hết.
     - Cú pháp:
     =RECEIVED(settlement, maturity, investment, discount, basis)
     Trong đó: discount là tỷ suất chiết khấu, các tham số khác tương tự hàm INTRATE
     Ví dụ: Tính số tiền thu được vào ngày tới hạn của một tín phiếu kho bạc được đầu tư hết có ngày thanh toán là 18/05/2004, ngày tới hạn là 18/07/2006, tiền đầu tư là 20 000$, tỷ suất chiết khấu là 5.85%, cơ sở là 1.
     Sử dụng hàm RECEIVED ta có:
     =RECEIVED("05/18/04","07/18/06",20000,5.85%,1)
     =22 900.6$
     6.4 Hàm DISC (Discount)
     - Tính tỷ suất chiết khấu của một chứng khoán.
     - Cú pháp: =DISC(settlement, maturity, pr, redemption, basis)
     Trong đó:
     + pr là giá trị mỗi 100$ mệnh giá của chứng khoán
     + redemption là giá trị phải trả cho mỗi chứng khoán 100$
     + các tham số khác tương tự như ở trên
     Ví dụ: Tính tỷ suất chiết khấu cho một trái phiếu được mua lại ngày 12/05/2005 có ngày tới hạn là 19/05/2006, mua 96.18$ cho mệnh giá 100$, giá trị phải trả là 100$.
     Sử dụng hàm DISC ta có:
     =DISC("05/12/05","05/19/06",96.18,100,1)
     =0.037

Tổng số Khách

Quảng Cáo/ Thông Báo của lớp báo k32

Labels

About This Blog

dich vu ke toan gia redao tao ke toan tong hop

Blogroll


Free Auto Backlink Exchange Service Vietnam Backlinks Free Backlink Exchange For Seo
Topics :
Dịch vụ kế toán | Đào tạo kế toán | Dịch vụ GPS

HỖ TRỢ: MR.TUẤN

0979.16.35.30
hỗ trợ qua yahoo